Normativa DTE 2.0: qué cambia, a quién afecta y por qué no será la última versión
Hacienda publicó la versión 2.0 de la normativa de facturación electrónica y el plazo vence el 1 de diciembre de 2026. Te explicamos los cambios, quién debe adaptarse y qué nos enseña México, que ya va por varias versiones.

El 25 de mayo de 2026 el Ministerio de Hacienda publicó la Normativa de Cumplimiento de los Documentos Tributarios Electrónicos, versión 2.0, junto con un Manual Tecnológico y un Manual Funcional actualizados. En los meses siguientes llegaron los catálogos renovados (julio) y los nuevos esquemas JSON de cada documento (agosto). No es un ajuste menor: es la primera revisión completa de las reglas técnicas desde que arrancó la facturación electrónica en El Salvador.
En esta entrada explicamos qué cambia, a quién le toca hacer algo, cuál es el plazo y por qué conviene prepararse para que esta no sea la última versión.
La fecha que importa: 1 de diciembre de 2026
La normativa anterior (versión 1.2) sigue siendo válida hasta el 1 de diciembre de 2026. A partir de ese día, los documentos que se transmitan con la estructura antigua dejarán de aceptarse.
- Si emites desde el sistema gratuito de Hacienda: no tienes que programar nada. Hacienda ya incorporó los cambios en su plataforma.
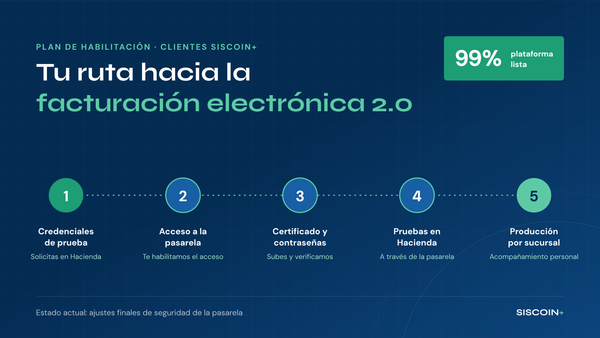
- Si emites desde un sistema propio o desde un proveedor conectado a tu ERP: tu sistema debe generar los documentos con la estructura 2.0, pasar las pruebas en el Ambiente de Pruebas y quedar autorizado antes de esa fecha.
El Ambiente de Pruebas suele congestionarse en las últimas semanas, así que dejar la migración para noviembre es arriesgado.
Qué cambia con la versión 2.0
1. Nuevas estructuras para todos los documentos
Hacienda publicó nuevas versiones de los esquemas JSON de cada DTE (factura, crédito fiscal, notas de crédito y débito, factura de exportación, sujeto excluido, entre otros) y del Evento de Invalidación. Hay campos que desaparecen, campos nuevos y validaciones más estrictas. Una regla práctica importante: los campos que no aplican se envían como vacíos (null), no se omiten.
2. Dos eventos nuevos
- Evento de Retorno: permite reportar devoluciones o ajustes sobre facturas electrónicas, facturas de exportación y facturas de sujeto excluido sin invalidar el documento original. No reemplaza a la Nota de Crédito en operaciones entre contribuyentes con crédito fiscal.
- Evento de Operaciones Especiales: sirve para informar operaciones autorizadas que se documentan con Comprobantes de Control Interno o Facturas de Venta Simplificadas.
3. Plazos más amplios
- El margen para generar un DTE o un evento con fecha posterior a la operación pasa de 1 a 5 días, siempre dentro del mismo período tributario.
- Se amplían los plazos de invalidación. En la factura electrónica, la de exportación y la de sujeto excluido se puede solicitar hasta 90 días después.
4. Datos y catálogos actualizados
- Se incorpora un catálogo de distritos, coherente con la reorganización territorial que redujo los municipios de 262 a 44.
- Cambia la estructura del Número de Control.
- La Factura de Exportación incorpora campos nuevos.
- Se actualizan los catálogos técnicos (tributos, tipos de operación y otros parámetros).
5. Reglas más claras sobre fechas y orden
La normativa distingue entre la fecha de generación (cuando ocurre la operación, y la que define en qué período se declara) y la fecha de transmisión (cuando Hacienda otorga el Sello de Recepción). También fija un orden lógico: por ejemplo, no se puede registrar un retorno sobre una factura que todavía no tiene sello. Además, al invalidar un documento hay que entregar al receptor el archivo y su representación gráfica.
Por qué la 2.0 no será la última versión
La facturación electrónica en El Salvador sigue en expansión. Hacienda asigna a cada contribuyente una fecha de incorporación, y todavía faltan muchos por entrar, sobre todo pequeños negocios y personas naturales con actividad económica. Cada nuevo grupo trae casos que el diseño original no contemplaba: ventas simplificadas, devoluciones al consumidor final, operaciones especiales. La versión 2.0 responde justamente a eso.
Es razonable esperar que, a medida que la cobertura sea total, Hacienda siga publicando versiones, catálogos y eventos nuevos. No es una particularidad salvadoreña: es lo normal en los países que llevan años con factura electrónica.
El ejemplo de México: casi dos décadas de versiones
México es la referencia regional y muestra bien cómo evoluciona un sistema de este tipo:
- 2004–2010, CFD 1.0, 2.0 y 2.2: los primeros comprobantes fiscales digitales, que el propio contribuyente generaba y sellaba.
- 2011–2012, CFDI 3.0 y 3.2: llega el CFDI, timbrado por un Proveedor Autorizado de Certificación. Es el cambio de modelo más grande del sistema.
- 2017–2018, CFDI 3.3: catálogos obligatorios para casi todos los campos (productos, unidades, formas de pago) y el nuevo complemento de recepción de pagos.
- 2022–2023, CFDI 4.0: entró en vigor en enero de 2022, pero su uso obligatorio se pospuso varias veces hasta el 1 de abril de 2023. Exige, entre otras cosas, que el nombre, el régimen y el código postal del cliente coincidan exactamente con su constancia fiscal.
Además de las versiones del comprobante, los complementos también evolucionan por su cuenta. El de pagos pasó de la versión 1.0 a la 2.0, el de nómina ha tenido varias revisiones, y la Carta Porte para el transporte de mercancías pasó por las versiones 1.0, 2.0, 3.0 y 3.1 en apenas unos tres años.
Las lecciones de México aplican aquí:
- Cada versión trae un período de convivencia y, a menudo, prórrogas. Pero la fecha final siempre llega.
- Las empresas que lo pasan peor son las que dependen de sistemas que no se actualizan con frecuencia.
- Los datos maestros (clientes, productos, direcciones) acaban siendo tan importantes como el software: si están mal capturados, cualquier versión nueva los rechaza.
Qué hacer ahora
- Confirma cómo emites hoy: sistema gratuito de Hacienda, sistema propio o proveedor externo.
- Pregunta a tu proveedor en qué fecha tendrá lista la versión 2.0 y si ya pasó las pruebas en el ambiente de Hacienda.
- Revisa tus datos de clientes: sobre todo las direcciones, que ahora necesitan el distrito.
- Define cómo vas a manejar las devoluciones con el nuevo Evento de Retorno, y capacita a quien factura.
- No esperes a noviembre: deja margen para corregir errores antes del 1 de diciembre.
En SISCOIN+ seguiremos publicando aquí las novedades de la facturación electrónica a medida que Hacienda anuncie cambios. Si tienes dudas sobre cómo te afecta la versión 2.0, escríbenos.
Fuente principal: documentación oficial publicada en factura.gob.sv. Te recomendamos consultar siempre la Normativa y los manuales vigentes antes de tomar decisiones.